【#02】「インデックス投資」の残酷な真実。50代にはトラックを降りる時間が残されていない
プロローグ:王道という名の「遅効性の毒」
「投資の最適解は、S&P500や全世界株式(オルカン)に連動するインデックスファンドを、毎月定額で淡々と買い続けることだ」
投資について少しでも検索すれば、YouTubeでもブログでも、自称・金融インフルエンサーたちが判を押したように同じことを言っている。
彼らは口を揃えて言う。「複利の力を味方につけろ」「長期・分散・積立が投資の王道だ」「これさえやっておけば老後は安心だ」と。
労働市場からの脱出を決意し、ついに証券口座を開設した俺も、最初は彼らの言う「王道」を疑いもしなかった。なんせ、どこの馬の骨ともわからない俺の直感より、ノーベル賞受賞者やウォール街の賢人たちが数十年かけて証明してきた理論の方が正しいに決まっているからだ。
だから俺は、なけなしの給料から毎月数万円を捻出し、S&P500のインデックスファンドに積み立てる計画を立てた。これで俺も資本家の仲間入りだ。あとは時間が解決してくれる。そう信じて疑わなかった。
しかし、俺の「外付け脳」であるAI参謀(Gemini)は、そんな俺の甘い幻想を、無機質で冷徹な数字の羅列によって一瞬で粉砕した。
第1章:AI参謀が叩き出したシミュレーションの絶望
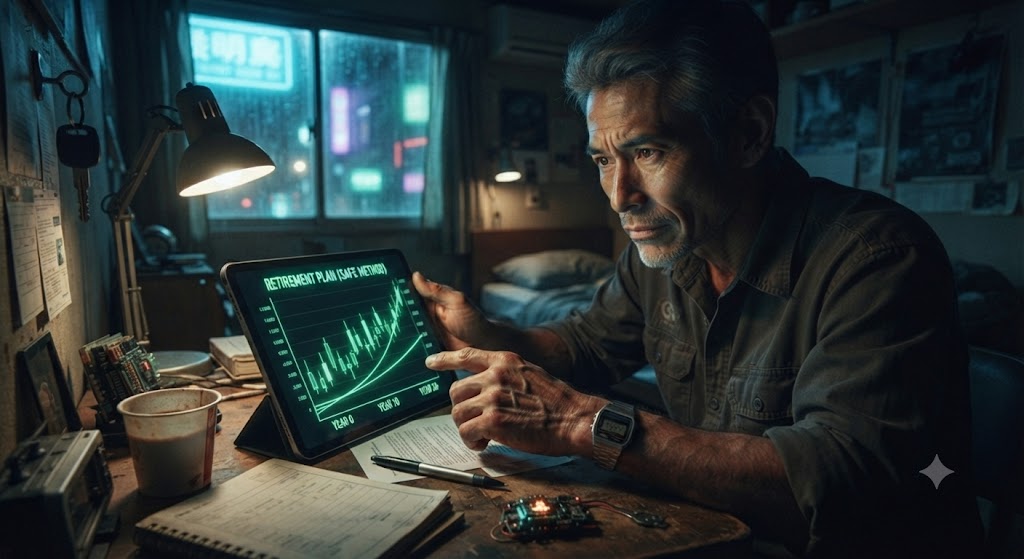
「トラックを降りる日」に間に合わない
ある夜、俺はトラックのキャビンの中で、AI参謀にシミュレーションを命じた。
「俺は51歳だ。毎月5万円をS&P500に積み立てる。過去の平均的な利回りである年利7%で運用できたとして、俺が目標とする『タイ・パタヤへの移住資金』に到達するのはいつになる?」
AIの回答は一瞬だった。
画面に表示されたのは、確かに右肩上がりに成長していく美しい資産曲線だ。しかし、そのグラフの横軸(時間)を見た瞬間、俺の全身から血の気が引いた。
毎月5万円を年利7%で10年間積み立てた場合、元本600万円に対して、利益は約260万円。合計で約860万円。
パタヤでの移住生活(月額約6万3000バーツ、日本円で約30万円相当)を完全に不労所得だけで賄うには、到底足りない金額だ。
「じゃあ、20年ならどうだ?」と俺は食い下がった。
AIは淡々と計算結果を弾き出す。20年後、元本1200万円に対して、資産総額は約2600万円。なるほど、老後資金2000万円問題はクリアできる素晴らしい結果だ。複利の力は本物だと言える。
だが、決定的な問題が一つある。
20年後、俺は71歳になっているということだ。
71歳までこの10トントラックのハンドルを握り続け、深夜の高速道路を走り続けろというのか?
動かなくなる腰に鞭を打ち、かすむ目で吹雪の夜道を凝視し続け、ようやく手にした2600万円を抱えてパタヤへ移住する? その頃に、俺の愛犬はまだ生きているか? 俺自身、美味い酒を飲み、自分の足で南国のビーチを歩き回る体力が残っているのか?
ふざけるな。そんなシナリオのために投資を始めたわけじゃない。
第2章:インデックス投資は「持てる者」と「若者」のゲーム
「時間」という最強のレバレッジを持たない弱者
ここでハッキリさせておこう。
俺はインデックス投資そのものを否定しているわけではない。資本主義の成長にタダ乗りするその仕組みは、間違いなく人類が発明した最強の資産形成ツールの一つだ。
しかし、インデックス投資には「決定的な前提条件」が存在する。
それは、「十分な時間」か「巨大な入金力」のどちらかを持っている必要がある、ということだ。
もし俺が20代や30代の若者なら、迷わずインデックス投資を全力で勧める。彼らには「30年、40年」という圧倒的な時間が残されている。時間が複利のエンジンを極限まで回してくれるからだ。
あるいは、俺が月収100万円のエリートサラリーマンなら、毎月30万円をインデックスに突っ込む。それなら10年で数千万の資産が築ける。
だが、俺は51歳の底辺労働者だ。毎月投資に回せる資金には限界がある。そして何より、俺には「時間」がない。人生の残り時間は砂時計のように確実に落ちており、労働の限界はすぐそこまで迫っている。
時間も金もない50代の労働者が、20代と同じ「安全なゲーム」に参加して勝てるわけがないのだ。王道という名の遅効性の毒は、俺たちのような初老の労働者を「現状維持」という名の麻酔で眠らせ、気づいた時にはトラックの運転席で人生を終わらせる。
第3章:「安全」という言葉が奪う、俺たちの命の時間
リスクを取らないことが、俺にとっての最大のリスクだ
世間は「リスクを抑えることが投資の基本」と言う。
だが、51歳の俺にとっての最大のリスクとは何だ? 投資で数十万、数百万の金を失うことか?
違う。
最大のリスクとは、「死ぬまで労働から抜け出せないこと」だ。
インデックス投資の「年利5〜7%」という安全なリターンを求めた結果、目標達成が70代にずれ込むのであれば、それは投資として完全に失敗している。「ゆっくり金持ちになる」余裕など、俺たちには1秒も残されていないのだ。
ならば、どうするか?
答えはシンプルだ。「時間」というレバレッジが使えないなら、別のものにレバレッジをかけるしかない。それが「価格の変動率(ボラティリティ)」だ。
俺はインデックス投資という安全な泥舟を降りる決断をした。労働から最短で脱出するために、暴落のリスクを背負ってでも、強烈な上昇気流を捕まえる必要がある。
そのためには、海外のレバレッジETFや、ボラティリティの高い銘柄に直接アクセスできる「戦うための口座」が不可欠になる。まだ王道のインデックスしか買えないような証券口座しか持っていないなら、今すぐ武器を持ち替えろ。
▼ レバレッジと戦うための武器庫(証券口座)
ボラティリティを味方につけるには、米国株やレバレッジETFの取り扱いが豊富な口座が必要だ。俺は手数料の安さと銘柄の豊富さからここを選んでいる。
エピローグ:時間を買うための「劇薬」へ
投資の世界において、リターンは常にリスクと等価交換だ。
安全を求めれば時間を失い、時間を買いたければリスクを引き受けるしかない。
俺は51歳。残された時間は少ないが、守るべきプライドも、失って困るような社会的地位もない。ただ、パタヤの風に吹かれながら自由な時間を過ごしたいという、剥き出しの欲望があるだけだ。
インデックス投資の残酷な真実をAIに突きつけられた夜、俺は決意した。
S&P500という優等生には別れを告げ、俺はウォール街が生み出した最も凶暴な劇薬に手を出す。
それは、半導体セクターの1日の値動きに3倍のレバレッジをかけた狂気の金融商品。
ティッカーシンボル「SOXL」。
俺はこの暴れ馬の背中に全財産をくくりつけ、資本主義のバグを利用して一気に労働階級からのワープを試みる。これはギャンブルではない。AIという冷徹な計算機と共に弾き出した、51歳の唯一の生存戦略だ。
▼ NEXT EPISODE(第3話へ続く) ▼
安全なインデックス投資を捨てた51歳が選んだのは、1日で資産が数割吹き飛ぶ狂気のレバレッジETF「SOXL」。
なぜそんな危険な暴れ馬に乗るのか? AIが導き出した「ボラティリティを制する者だけが時間を買える」という冷徹な理論とは。
